Le taux que paiera votre société ne dépend pas de son bénéfice. Il dépend de ce que vous vous versez, et depuis cet exercice, de la façon dont cette rémunération est composée. Une deuxième cause d’exclusion s’est ajoutée en 2026, distincte de la première, et elle frappe des sociétés qui respectaient pourtant scrupuleusement la condition de rémunération. L’administration mène par ailleurs une vague de contrôles ciblés sur ce régime : le moment est bien choisi pour vérifier.
Le taux ISOC est-il de 20 % ou de 25 % ?
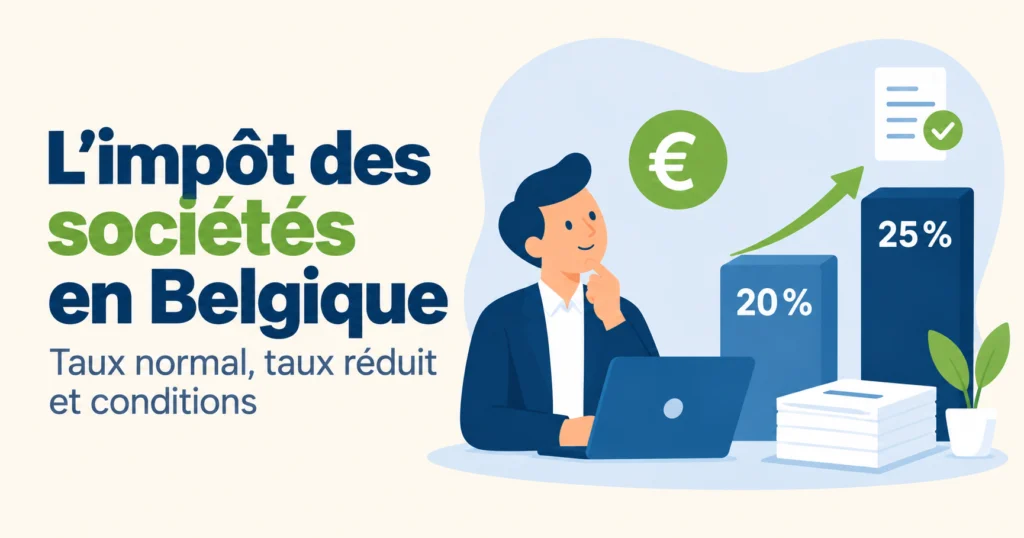
Les deux, selon la tranche et selon votre société. Le taux normal de l’impôt des sociétés est fixé à 25 % par l’article 215 du Code des impôts sur les revenus. Les petites sociétés obtiennent 20 % sur la première tranche de 0 à 100 000 euros de revenu imposable, et 25 % au-delà.
| Situation | Tranche de 0 à 100 000 € | Au-delà de 100 000 € |
|---|---|---|
| Petite société remplissant toutes les conditions | 20 % | 25 % |
| Petite société ne remplissant pas une condition | 25 % | 25 % |
| Société ne répondant pas aux critères de taille | 25 % | 25 % |
L’enjeu se chiffre simplement : cinq points sur une tranche de 100 000 euros, soit 5 000 euros par exercice. Et la perte est totale, pas proportionnelle : une seule condition manquante fait basculer toute la tranche à 25 %.
Quelles conditions pour le taux réduit ?
Les conditions sont cumulatives et s’apprécient par période imposable.
| Condition | Précision |
|---|---|
| Être une petite société | Au sens de l’article 1:24 du Code des sociétés et des associations, sur base consolidée |
| Rémunération minimale à un dirigeant | Versée à une personne physique, à charge du résultat de la période. Montant indexé, à vérifier pour l’exercice concerné |
| Plafond des avantages forfaitaires | Les avantages de toute nature évalués forfaitairement ne peuvent dépasser 20 % de cette rémunération |
| Détention par d’autres sociétés | Moins de 50 % des actions détenues par une ou plusieurs sociétés |
| Nature de la société | Ni société d’investissement, de trésorerie ou de financement, ni société dont les participations dépassent 50 % des fonds propres |
La troisième ligne est nouvelle et c’est celle qui surprend. Il ne s’agit pas d’un simple complément à la condition de rémunération : ce sont deux causes d’exclusion autonomes. Une société peut donc verser une rémunération parfaitement suffisante et perdre malgré tout le taux réduit parce que la part d’avantages forfaitaires dans cette rémunération dépasse le plafond. La mécanique de calcul de ce plafond est plus subtile qu’il n’y paraît et mérite d’être vérifiée sur votre structure de rémunération réelle.
Pourquoi exiger une rémunération minimale ?
Pour empêcher qu’un dirigeant ne se verse rien en rémunération et ne sorte tout en dividendes, échappant ainsi aux cotisations sociales et au barème progressif. Le législateur conditionne l’avantage à un minimum de rémunération réellement soumise à l’impôt des personnes physiques.
La conséquence est contre-intuitive : se rémunérer davantage peut coûter moins cher globalement, parce que cela déclenche le taux réduit tout en réduisant la base imposable de la société. Deux précisions pratiques sur ce calcul. Un seul dirigeant doit atteindre le seuil : deux cogérants qui se versent chacun la moitié du montant requis ne remplissent pas la condition, les rémunérations ne s’additionnent pas. Et le seuil est proratisé lorsque la société est constituée en cours d’exercice. Les tantièmes attribués au dirigeant entrent par ailleurs dans le calcul, contrairement aux dividendes : c’est l’ensemble de la rémunération qu’il faut examiner, pas seulement le brut périodique.
Que faire si le bénéfice est inférieur au seuil de rémunération ?
C’est la règle la moins connue du régime, et elle sauve beaucoup de petites structures. Lorsque le revenu imposable de la société est inférieur au seuil légal, la rémunération minimale exigée est égale à ce revenu imposable, et non au seuil.
Autrement dit, une société qui dégage 30 000 euros de résultat imposable n’a pas besoin de verser 50 000 euros à son dirigeant pour conserver le taux réduit. Elle doit verser un montant au moins égal à son résultat imposable. Ignorer cette règle conduit soit à renoncer au taux réduit en croyant le seuil inatteignable, soit à se verser une rémunération disproportionnée par rapport à la capacité réelle de l’entreprise.
Exemple chiffré : trois scénarios
Premier cas, une société à 60 000 euros de bénéfice avant rémunération du dirigeant.
- Rémunération de 20 000 euros : le résultat imposable s’établit à 40 000 euros. La rémunération est inférieure à ce résultat et inférieure au seuil légal, la condition n’est pas remplie. Impôt : 40 000 x 25 % = 10 000 euros.
- Rémunération de 30 000 euros : le résultat imposable tombe à 30 000 euros. La rémunération égale ce résultat, qui est lui-même inférieur au seuil légal, la condition est remplie. Impôt : 30 000 x 20 % = 6 000 euros.
- Écart : 4 000 euros d’impôt pour 10 000 euros de rémunération supplémentaire, laquelle est par ailleurs déductible et construit vos droits sociaux.
Deuxième cas, une société à 90 000 euros de bénéfice avant rémunération. Sans rémunération suffisante, le bénéfice imposable reste de 90 000 euros, taxé à 25 %, soit 22 500 euros. Avec une rémunération de 50 000 euros, le bénéfice imposable tombe à 40 000 euros, taxé à 20 %, soit 8 000 euros. L’écart au niveau de la société atteint 14 500 euros.
Cet écart n’est évidemment pas un gain net : la rémunération versée est taxée chez le dirigeant au barème progressif et supporte des cotisations sociales. Mais l’arbitrage devient réel, et il se calcule. Le détail de cette comparaison figure dans notre article sur le choix entre salaire et dividendes.
Troisième cas, le piège des avantages forfaitaires. Une société verse 50 000 euros de rémunération à son gérant, dont 12 000 euros sous forme d’avantages de toute nature évalués forfaitairement, voiture et logement. Ces avantages représentent 24 % de la rémunération, au-delà du plafond de 20 %. La condition de rémunération minimale est pourtant remplie. Le taux réduit est néanmoins perdu, et la société paie 25 % au lieu de 20 % sur toute la première tranche.
Comment se calcule la base imposable ?
On part du résultat comptable, on y ajoute les dépenses non admises et on en retire les déductions autorisées. C’est ce qui explique l’écart, parfois important, entre le bénéfice affiché dans les comptes annuels et le montant réellement taxé.
Parmi les réintégrations les plus courantes : la part non déductible des frais de voiture, une partie des frais de réception, les amortissements pratiqués au-delà de ce que la fiscalité admet, les amendes, et l’impôt des sociétés lui-même, qui n’est pas déductible. Une société peut donc afficher un résultat comptable modeste et subir un impôt calculé sur une base sensiblement plus élevée. C’est la raison pour laquelle une estimation d’impôt se fait sur la base imposable et non sur le résultat comptable.
Faut-il faire des versements anticipés ?
Oui, et c’est la seule charge de cette page qui soit entièrement évitable. Une société qui ne verse rien pendant l’exercice subit une majoration calculée sur l’impôt dû, indépendamment de son résultat.
Les versements se répartissent sur quatre échéances trimestrielles, et l’avantage procuré décroît au fil de l’année : concentrer l’effort en avril permet de neutraliser la majoration avec une trésorerie moindre qu’en décembre. Le calcul complet figure dans notre article sur les versements anticipés.
Quelles erreurs reviennent le plus souvent ?
- Reprendre le seuil de rémunération de l’an dernier. Il est indexé et a été relevé récemment : il se vérifie pour chaque exercice.
- Additionner les rémunérations de plusieurs dirigeants. Un seul doit atteindre le seuil individuellement.
- Charger la rémunération en avantages forfaitaires. Au-delà de 20 %, le taux réduit tombe même si le montant global est suffisant.
- Croire le seuil inatteignable avec un petit bénéfice. Lorsque le résultat imposable est inférieur au seuil, c’est ce résultat qui sert de référence.
- Oublier la condition d’actionnariat. Une société détenue à 50 % ou plus par d’autres sociétés est exclue, quelle que soit la rémunération versée.
- Confondre résultat comptable et base imposable. Les dépenses non admises creusent l’écart, parfois de plusieurs milliers d’euros.
Vérifier avant la clôture, pas après
Trois éléments se décident pendant l’exercice et ne se rattrapent plus ensuite : le montant de la rémunération du dirigeant, sa composition entre numéraire et avantages forfaitaires, et le calendrier des versements anticipés. Les critères de taille, eux, se surveillent d’un exercice à l’autre et sont détaillés dans notre article sur le choix de la forme juridique.
Pour aller plus loin : notre accompagnement en optimisation fiscale du chef d’entreprise et notre service de tenue de la comptabilité.