La question tombe rarement au calme. Un client conteste le 21 % de votre devis, un fournisseur vous facture à 6 % et le doute s’installe, ou un contrôleur remonte trois ans de factures. Le réflexe est alors de chercher le taux de son secteur. Il n’existe pas. Le taux ne dépend pas de votre activité mais de l’opération précise que vous facturez, de la qualité de votre client et parfois de l’âge du bâtiment. Deux prestations voisines, dans la même entreprise, peuvent supporter deux taux différents le même jour.
Quel taux de TVA appliquer à quelle opération ?
Le taux de 21 % est le principe : il s’applique à tout ce qui n’est pas expressément visé par une rubrique de l’arrêté royal n° 20. Les taux réduits sont des exceptions énumérées de façon limitative, et une exception ne s’étend jamais par analogie. C’est la logique qui commande tout le reste : si vous ne pouvez pas désigner la rubrique qui autorise le taux réduit, c’est que le taux est 21 %.
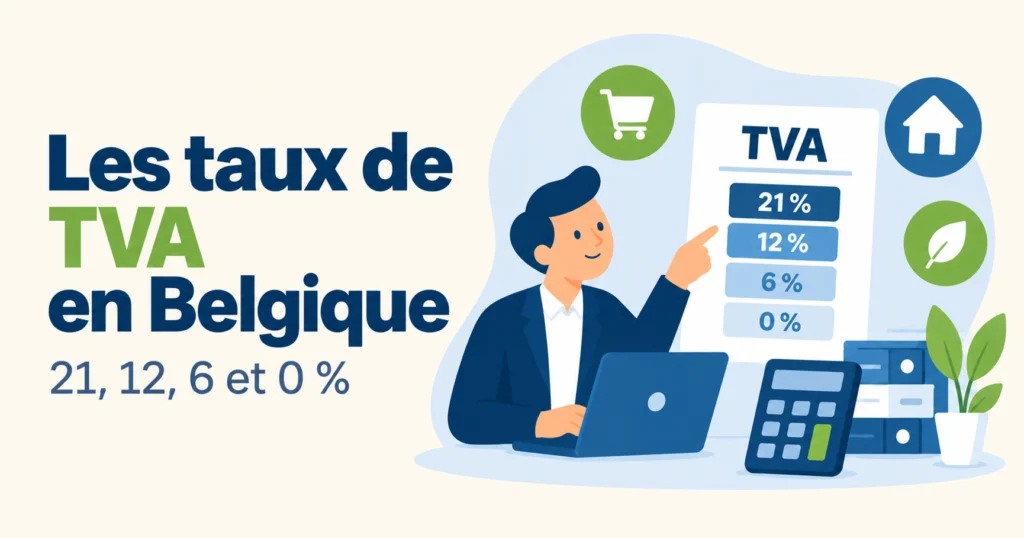
| Taux | Principaux cas d’application en Belgique |
|---|---|
| 21 % | Taux normal : tous les biens et services qui ne relèvent d’aucune rubrique de taux réduit |
| 12 % | Restauration sur place hors boissons, logement social, margarine, certaines fournitures agricoles |
| 6 % | Produits alimentaires, médicaments, livres, transport de personnes, eau de distribution, hôtellerie, travaux de rénovation de logements d’au moins 10 ans, pompes à chaleur depuis le 1er janvier 2026 |
| 0 % | Journaux et périodiques paraissant au moins 48 fois par an, matières de récupération |
Taux TVA Belgique : que change 2026 ?
Les rubriques de taux réduit bougent, et le chauffage a été le principal chantier des dix-huit derniers mois. Deux mesures modifient des factures que vous établissez peut-être encore avec l’ancien taux.
| Opération | Avant | Aujourd’hui | Depuis |
|---|---|---|---|
| Installation ou remplacement d’une chaudière au gaz, au mazout ou à un autre combustible fossile | 6 % en rénovation d’un logement d’au moins 10 ans | 21 %, quelle que soit l’ancienneté du logement | 29 juillet 2025 (circulaire 2025/C/47) |
| Fourniture et pose d’une pompe à chaleur dans un logement de moins de 10 ans | 21 % | 6 % | 1er janvier 2026, mesure annoncée pour cinq ans |
| Installation hybride facturée globalement (pompe à chaleur et chaudière fossile) | Taux unique | 21 % sur le tout sans ventilation, ou clé forfaitaire de 65 % à 6 % et 35 % à 21 % | Même circulaire |
| Entretien et réparation d’une installation de chauffage existante | 6 % | 6 %, inchangé | Sans objet |
Deux points de vigilance sur ces mesures. Le taux dépend du moment où la TVA devient exigible, c’est-à-dire de la date de la facture ou du paiement, pas de la date des travaux : un acompte et un solde à cheval sur une date de réforme peuvent supporter deux taux. Et des mesures transitoires existent pour les contrats conclus avant l’entrée en vigueur, avec leurs propres échéances. Sur un chantier engagé de longue date, la date du contrat se vérifie avant d’établir la facture finale.
Quand la TVA à 6 % s’applique-t-elle aux travaux de rénovation ?
Quatre conditions sont cumulatives. Le bâtiment doit avoir été occupé pour la première fois au cours d’une année civile qui précède d’au moins dix ans la date de la première facture relative aux travaux. Après travaux, il doit être utilisé exclusivement ou principalement comme logement privé. Les travaux doivent être fournis et facturés à un consommateur final. Et les travaux eux-mêmes doivent être des travaux immobiliers éligibles, ce qui exclut par exemple le jardinage, les piscines et, depuis juillet 2025, les chaudières fossiles.
La condition d’âge se compte à partir de la première occupation, pas de la date de construction ni de celle de l’achat. C’est une nuance qui fait basculer des dossiers entiers.
Faut-il encore une attestation du client pour facturer à 6 % ?
Non, et c’est le changement que beaucoup de factures ignorent encore. Depuis le 1er janvier 2022, l’attestation signée par le client a été remplacée par une mention standardisée que l’entrepreneur fait figurer sur sa facture. En l’absence de contestation écrite du client dans un délai d’un mois à compter de la réception de la facture, celui-ci est présumé reconnaître trois choses :
- que la première occupation du bâtiment remonte à au moins dix ans avant la date de la première facture ;
- qu’après travaux, l’habitation sert exclusivement ou principalement de logement privé ;
- que les travaux lui sont fournis et facturés en tant que consommateur final.
La conséquence est lourde de sens : si l’une de ces conditions n’était pas remplie et que le client n’a pas contesté, c’est lui qui supporte la taxe complémentaire. L’entrepreneur n’est déchargé que sur ces trois points, et à condition d’avoir réellement porté la mention. Il reste responsable de ce qu’il peut apprécier lui-même, au premier rang duquel la nature des travaux, et la décharge tombe en cas de collusion. Cette mention fait partie des éléments à contrôler sur chaque facture, au même titre que les mentions obligatoires d’une facture conforme.
Exemple chiffré : ce que coûte une ligne manquante sur la facture
Un chantier de rénovation facturé 40 000 euros hors TVA, dans un logement que le client présente comme ancien.
- Facturation à 6 % : TVA de 2 400 euros, total de 42 400 euros.
- Taux correct après contrôle, le bâtiment n’atteignant pas dix ans : 21 %, soit 8 400 euros de TVA.
- Différence de TVA due : 6 000 euros, augmentée des intérêts de retard et d’une amende proportionnelle.
Le sort de ces 6 000 euros dépend d’une ligne de texte. Si la facture portait la mention légale et que le client n’a pas contesté dans le mois, la présomption joue : la taxe complémentaire est réclamée au client, et l’entrepreneur est déchargé sur la condition d’âge. Si la mention est absente, l’entrepreneur ne peut se prévaloir d’aucune présomption : il doit les 6 000 euros, et ne peut tenter de les récupérer que sur le terrain civil, des mois plus tard, parfois jamais. Le contrôle de cette mention prend quelques secondes par facture.
Pourquoi trois taux peuvent-ils coexister dans un restaurant le même jour ?
Parce que la loi distingue la prestation de service et la livraison de bien. Un restaurant applique 12 % sur les repas consommés sur place, 21 % sur les boissons, y compris servies au même client, au même moment et sur la même note, et 6 % sur les aliments vendus à emporter. Trois taux, un seul établissement, une seule journée.
La ventilation n’est donc pas une faveur administrative : une note globale à 12 % est fausse, et le contrôle de la répartition boissons contre nourriture fait partie des vérifications les plus courantes dans l’horeca. Une caisse enregistreuse mal paramétrée produit la même erreur des milliers de fois avant que quiconque s’en aperçoive.
Et pour les opérations avec l’étranger ?
Les taux belges ne s’appliquent qu’aux opérations localisées en Belgique. Dès qu’un client ou un fournisseur est établi dans un autre État membre, la première question n’est pas le taux mais le lieu : les règles de localisation déterminent où la taxe est due, et donc quel pays fixe le taux. Une prestation de services entre assujettis établis dans deux États membres est en principe localisée chez le preneur, avec report de perception. Chercher le taux avant d’avoir tranché la localisation revient à répondre à une question qui ne se pose pas.
Quelles erreurs reviennent le plus souvent ?
- Appliquer un taux par habitude sectorielle plutôt qu’en remontant à la rubrique qui l’autorise.
- Oublier la mention légale sur une facture de rénovation à 6 %. Elle ne se rattrape pas après coup et elle vaut, sur un chantier moyen, plusieurs milliers d’euros.
- Facturer une note de restaurant à un taux unique au lieu de ventiler les boissons.
- Reconduire 6 % sur un remplacement de chaudière au gaz ou au mazout, alors que ces travaux sont à 21 % depuis le 29 juillet 2025.
- Compter l’ancienneté à partir de la construction ou de l’achat au lieu de la première occupation, et par rapport à la date de la première facture.
- Confondre le droit belge et le droit français. Les taux de 5,5 % et de 20 % qui reviennent dans les résultats de recherche francophones sont français : ils n’existent pas en Belgique.
Sécuriser le taux avant la facture, pas après le contrôle
Un taux erroné se corrige rarement sans coût, parce qu’il a en général été répété sur des dizaines ou des centaines de factures avant d’être détecté. Le contrôle utile se fait en amont : identifier la rubrique applicable, vérifier les conditions, paramétrer la caisse ou le logiciel de facturation, et inscrire les mentions requises. Si vous relevez de la franchise de TVA, la question des taux ne se pose pas encore, mais elle se posera au franchissement du seuil.
Pour aller plus loin : notre service de tenue de la comptabilité, notre offre d’externalisation comptable et, si un redressement est déjà en cours, notre assistance en litiges et contentieux.